Учет резервов по сомнительным долгам в бухгалтерском и налоговом учете в 1С: ERP
1. Настройка правил учета резервов по сомнительным долгам в 1С:ERP
В современном бизнесе компании часто сталкиваются с проблемой несвоевременных платежей от клиентов. Такие просроченные обязательства, не подкрепленные обеспечением, представляют финансовый риск. Для его минимизации применяется механизм создания специальных резервов.
Юридические аспекты формирования резервов:
Российское законодательство предписывает обязательное создание таких резервов в бухгалтерском учете. В сфере налогообложения это остается на усмотрение организации, что отражено в соответствующих нормативных актах. Ключевое значение имеет документальное закрепление принятого решения в корпоративных регламентах.
Методология оценки и создания резервов:
Необходимость формирования резервов определяется путем анализа клиентских долгов на конец каждого отчетного цикла. Нормативными актами установлены следующие критерии:
Долги с просрочкой менее 45 дней не требуют создания резерва
При задержке от 45 до 90 дней в фонд направляется половина суммы
Просрочка более 90 дней требует полного резервирования
Установлен лимит на общий объем резервов: он не должен превышать десятой части выручки за соответствующий период.
Возможности 1С: ERP в управлении резервами
Платформа 1С: ERP предоставляет комплексное решение для работы с резервами по проблемным долгам:
1.Автоматизация учета временных и постоянных разниц
2.Раздельные расчеты для бухгалтерских и налоговых целей
3.Учет по авансам и выданным займам
4.Поддержка операций в иностранной валюте
5.Инструменты для списания безнадежных долгов
Настройка процедуры создания резервов выполняется в соответствующем разделе системы. Здесь определяются:
-Частота пересмотра резервов
-Подходы к оценке различных категорий задолженности
-Специфика учета валютных и условных единиц
Для целей налогообложения параметры устанавливаются в отдельном модуле системы.
Механизм начисления и корректировки резервов:
Процесс создания и изменения резервов встроен в процедуру закрытия отчетного периода. Программа автоматически вычисляет требуемые суммы с учетом:
– Соотношения дебиторской и кредиторской задолженности
– Длительности просрочки платежей
– Установленных нормативов резервирования
– Ограничений, предусмотренных налоговым законодательством
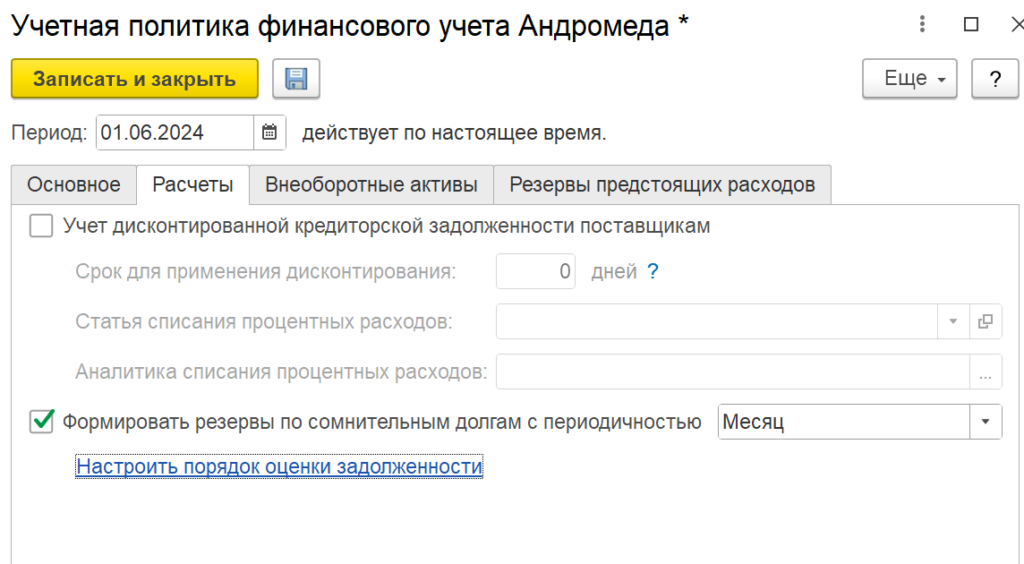
Настройка процесса формирования резервных накоплений в бухгалтерском учете осуществляется в разделе “Учетная политика” на вкладке “Расчеты”. Здесь определяется периодичность (ежемесячно, ежеквартально, ежегодно) и методология оценки различных категорий задолженности.
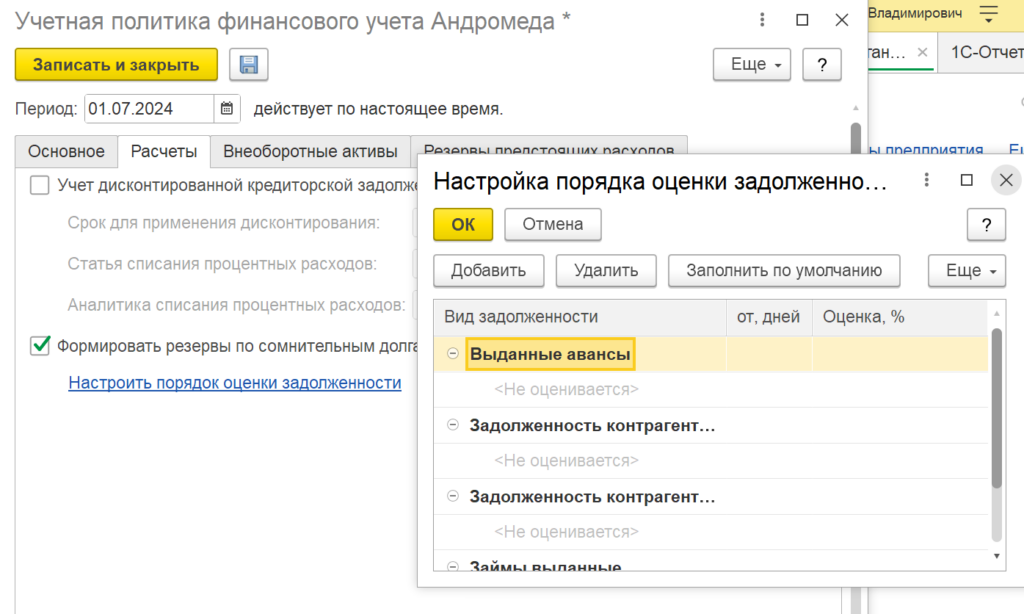
На этой же закладке можно настроить Порядок оценки задолженности по выданным авансам, по расчетам с контрагентами в валюте управленческого учета, по расчетам в у.е., по займам.
Размер резервных накоплений вычисляется с учетом продолжительности просрочки и установленного процента от суммы долга.
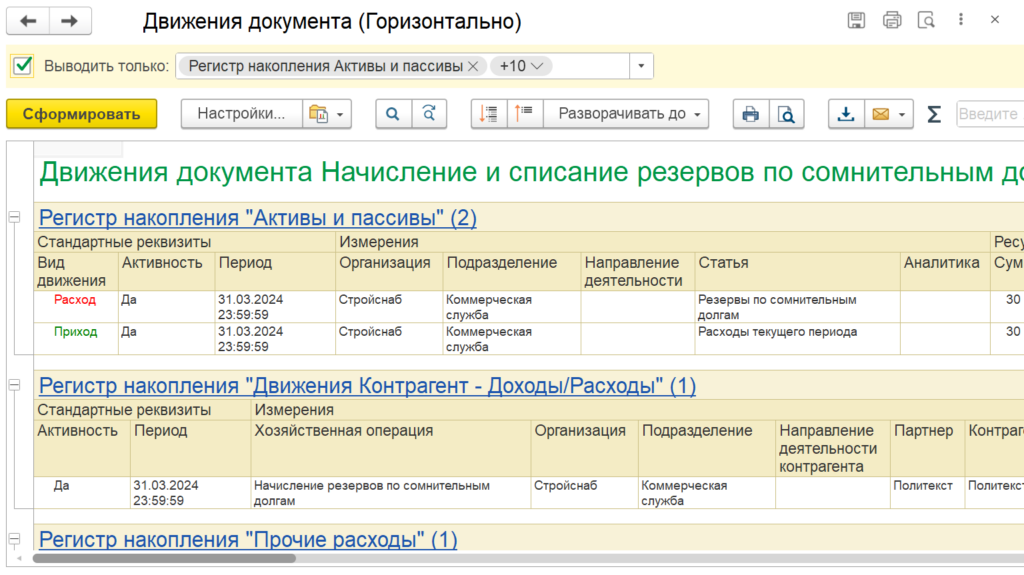
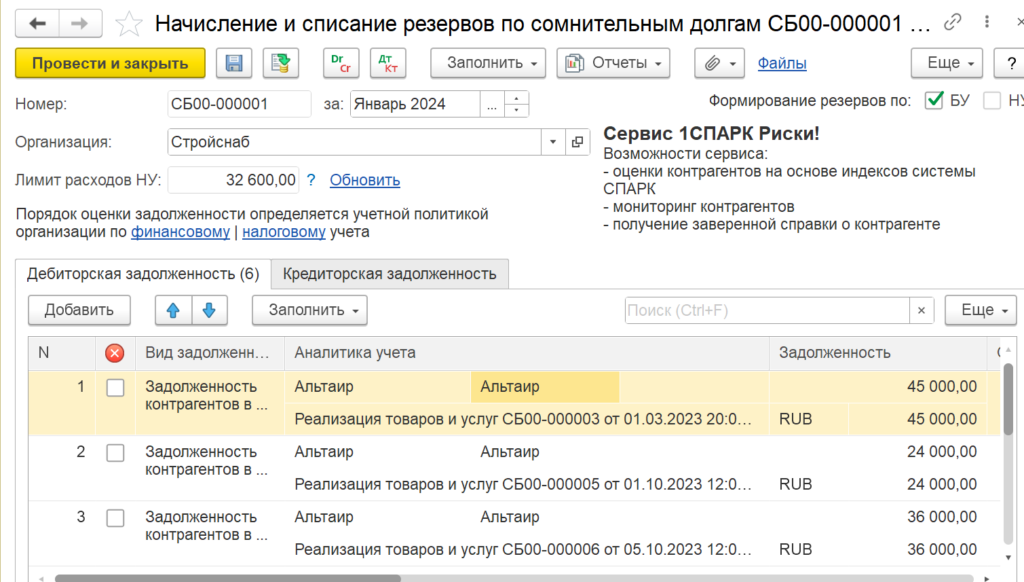
После проведения документа “Начисление и списание резерва по сомнительным долгам” выполняется сопоставление расчетной суммы с текущими данными учета, на основании чего производится корректировка резервных накоплений по видам учета. Информация о начислениях регистрируется в накопительном регистре “Резервы по сомнительным долгам”.
Суммы начислений отображаются в Регистре накопления Резервы по сомнительным долгам. Пройти по кнопке Отчеты, в документе начисления, и сформировать Движение документа.
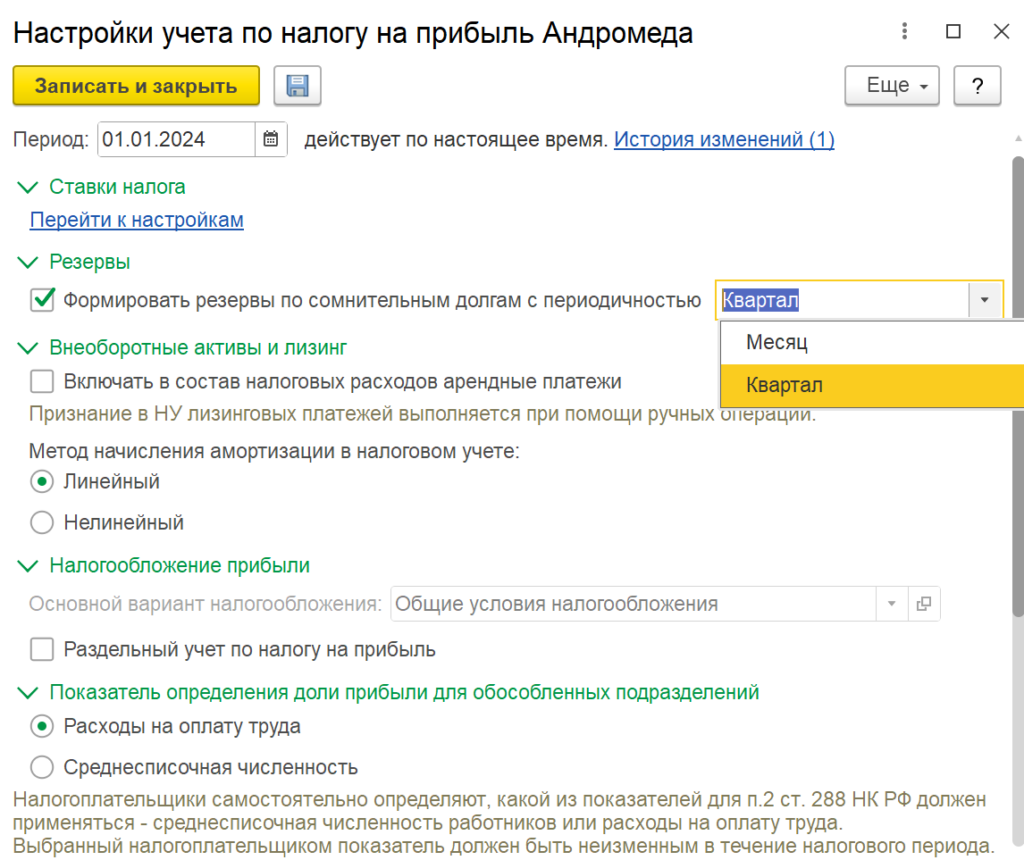
Для целей налогового учета механизма резервирования выполняется в разделе “НСИ и администрирование” – “Организации” на вкладке “Учетная политика и налоги”. Требуется активировать опцию “Формирование резерва по сомнительным долгам” и указать периодичность (ежемесячно или ежеквартально).
2. Порядок формирования резервов по сомнительным долгам
Операция начисления и списания резервных накоплений интегрирована в процесс закрытия месяца в разделе “Расчет резервов по сомнительным долгам”. Система автоматически заполняет данные согласно параметрам учетной политики, учитывая:
- Баланс дебиторской и встречной кредиторской задолженности;
- Срок просрочки;
- Норматив резервирования;
- Предельную сумму расходов для налогового учета.
Использование системы 1С: ERP значительно оптимизирует процесс управления проблемной задолженностью, обеспечивая точность расчетов и соответствие требованиям законодательства. Это позволяет компаниям эффективно минимизировать финансовые риски и поддерживать стабильность бизнеса.
3. Контроль и анализ резервов по сомнительным долгам
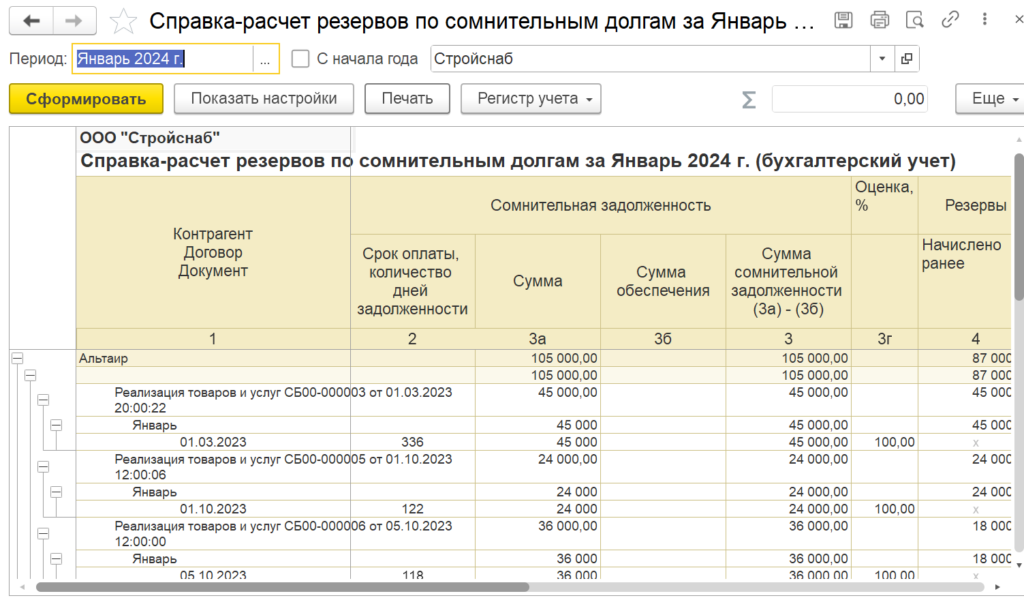
Для анализа сформированных резервных накоплений применяется отчет “Справка-расчет резервов по сомнительным долгам”. В нем можно установить временной диапазон и выбрать режим учета (бухгалтерский или налоговый) для отображения резервных накоплений.
Аналитический учет по счету 63 “Резервы по сомнительным долгам” ведется по каждому созданному резерву.
Сумму создаваемых резервов отражается проводкой по Дт 91 “Прочие доходы и расходы” и Кт 63 “Резервы по сомнительным долгам”. При списании невостребованных долгов, ранее признанных организацией сомнительными, отражается проводкой Дт 63″Резервы по сомнительным долгам” в корреспонденции с соответствующими счетами учета расчетов с дебиторами.
Если резерв не списан до конца отчетного года, следующего за годом создания резерва сомнительных долгов, то неизрасходованные суммы, при составлении бухгалтерского баланса на конец отчетного года, добавляются к финансовому результату организации.
Не израсходованные суммы резервов отражается бухгалтерской проводкой Дт 63 “Резервы по сомнительным долгам” и Кт 91 “Прочие доходы и расходы”.
Татьяна Самохвалова,
Специалист компании ООО “Кодерлайн”